Kurz beantwortet: Eine Baukostenreserve ist der Puffer, den Sie für Unvorhergesehenes fest in Ihr Sanierungsbudget einplanen – in der österreichischen Kostengliederung nach ÖNORM B 1801-1 sogar als eigener Kostenbereich „Reserven“. Wie hoch die Baukostenreserve sein sollte, hängt vor allem davon ab, wie gut der Bestand untersucht ist und wie genau Ihre Kostenermittlung schon ist: je älter das Gebäude und je früher die Planungsphase, desto größer der Puffer. Stand: 19.11.2026.
Kostenangebot für Ihre Sanierung in Wien und Umgebung anfragen
Skyline Bau plant und saniert Bad, Wohnung, Dach und Altbau aus einer Hand – mit fixem Ansprechpartner und schriftlichem Kostenangebot.
Kaum eine Sanierung endet exakt beim geplanten Betrag. Hinter einer Wandverkleidung steckt zum Beispiel Schimmel, unter dem Boden eine morsche Decke, oder die alte Elektrik muss doch komplett raus. Wer dafür keine Reserve hat, muss folglich mitten im Projekt sparen, nachfinanzieren oder Arbeiten verschieben. Dieser Ratgeber erklärt Ihnen deshalb, wie Sie eine Baukostenreserve sinnvoll bemessen, wovon die Höhe abhängt und wie Sie den Puffer im Projekt richtig verwalten.
Was eine Baukostenreserve ist – und was nicht
Die ÖNORM B 1801-1 gliedert die Kosten eines Bauvorhabens in zehn Kostenbereiche. Neben Grund, Aufschließung, Rohbau, Technik, Ausbau, Einrichtung, Außenanlagen, Honoraren und Nebenkosten gibt es mit dem Kostenbereich 9 ausdrücklich die „Reserven“. Die Reserve ist also ein normaler Teil der Errichtungskosten und kein Zeichen schlechter Planung. Sie ist allerdings kein Topf für Wünsche, die später dazukommen. Ein hochwertigerer Fliesenbelag zum Beispiel oder ein zusätzliches Zimmer sind Planungsänderungen, die Sie gesondert entscheiden und budgetieren sollten.
Wovon die Höhe der Baukostenreserve abhängt
Eine einheitliche Prozentzahl für jede Sanierung gibt es allerdings nicht. Entscheidend ist vielmehr, wie viel Unsicherheit noch im Projekt steckt. Folgende Faktoren erhöhen den nötigen Puffer:
- Alter des Gebäudes: Gründerzeithäuser und Häuser vor 1950 verbergen öfter Überraschungen als jüngere Bauten.
- Untersuchungstiefe: Ohne Probeöffnungen, Feuchtemessung und Schadstoffprüfung bleibt mehr Risiko offen.
- Planungsstand: Eine Schätzung in der Ideenphase ist naturgemäß ungenauer als ein fertiges Leistungsverzeichnis.
- Eingriffstiefe: Wer nur Oberflächen erneuert, braucht weniger Reserve als bei einer Kernsanierung mit Leitungen und Decken.
- Vertragsart: Ein Festpreis verlagert Risiko auf den Auftragnehmer; bei Abrechnung nach Aufmaß oder Regie bleibt mehr beim Bauherrn.
- Preisentwicklung: Bei langen Projekten können Preissteigerungen und Preisgleitklauseln den Betrag verändern.
Genauigkeit der Kostenermittlung: warum früh mehr Puffer nötig ist
Die ÖNORM B 1801-1 kennt fünf Stufen der Kostenermittlung: Kostenrahmen, Kostenschätzung, Kostenberechnung, Kostenanschlag und Kostenfeststellung. Mit jeder Stufe wird die Planung genauer, und zwar und folglich auch die Kostenprognose. In der Fachliteratur wird zum Beispiel für die Kostenberechnung auf Basis der Entwurfsplanung üblicherweise eine Genauigkeit von etwa ± 20 % erwartet. Daraus folgt deshalb eine einfache Regel: Je früher Sie Ihr Budget festlegen, desto größer sollte die Reserve sein. Sobald hingegen verbindliche Kostenangebote vorliegen, können Sie den Puffer gezielt auf die verbleibenden Risiken ausrichten.
| Projektstand | Unsicherheit | Reserve |
|---|---|---|
| Erste Idee, keine Untersuchung | sehr hoch | großzügig ansetzen |
| Bestand untersucht, Entwurf fertig | mittel | nach Risikoliste bemessen |
| Kostenangebote auf gleicher Basis | geringer | auf offene Bauteile konzentrieren |
| Arbeiten laufen | sinkt laufend | Verbrauch dokumentieren, Rest freigeben |
Baukostenreserve berechnen: so gehen Sie vor
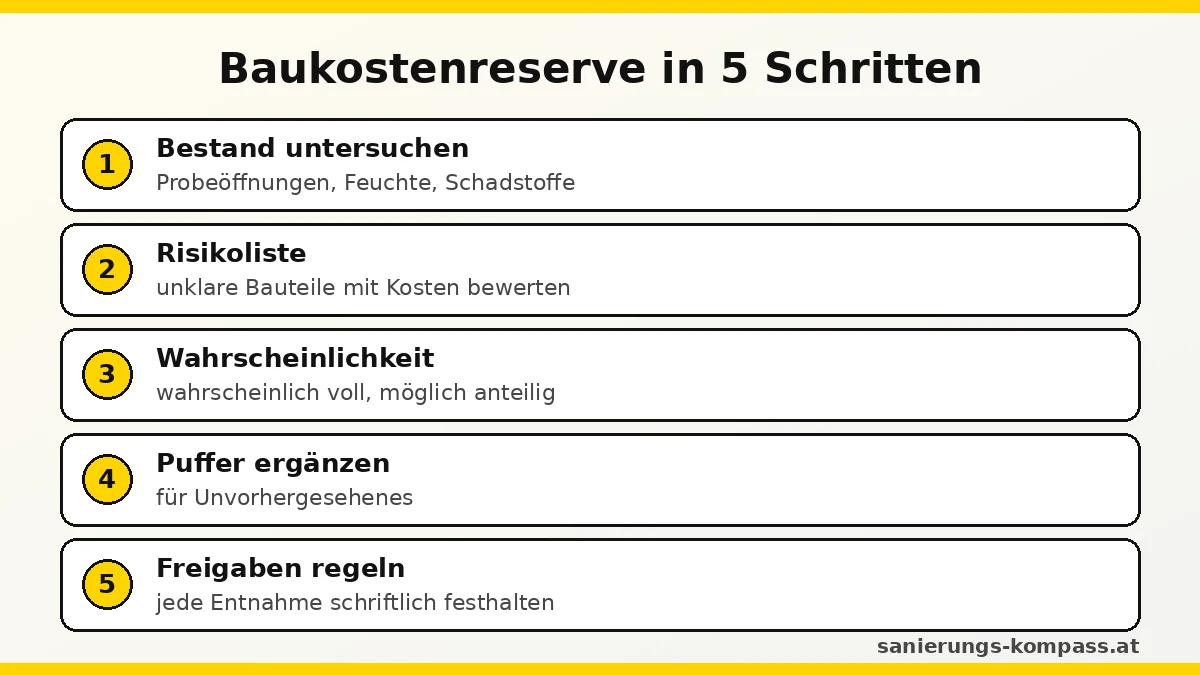
Statt pauschal zu schätzen, bewerten Sie daher die Risiken einzeln. Das Ergebnis ist schließlich eine nachvollziehbare Baukostenreserve, die Sie auch gegenüber Bank oder Mitbesitzern begründen können:
- Risikoliste anlegen: Jeden Bauteil notieren, dessen Zustand unklar ist – Decken, Leitungen, Mauerfeuchte, Dach.
- Szenario bewerten: Für jedes Risiko schätzen, was die Behebung im ungünstigen Fall kosten würde.
- Wahrscheinlichkeit einordnen: wahrscheinlich, möglich oder eher unwahrscheinlich.
- Summe bilden: Wahrscheinliche Risiken voll, mögliche anteilig ansetzen.
- Allgemeinen Puffer ergänzen: für Kleinigkeiten, die niemand vorhersieht.
Rechenbeispiel (rein zur Veranschaulichung): Bei einer Altbauwohnung mit einem Kostenangebot über 80.000 Euro stehen die Tramdecke unter dem Bad und die alte Elektrik auf der Risikoliste. Werden diese Risiken beispielsweise mit 6.000 und 4.000 Euro bewertet und ein allgemeiner Puffer von 3.000 Euro ergänzt, ergibt sich eine Reserve von 13.000 Euro. Die Zahlen sind jedoch nur ein Beispiel, keine Richtwerte.
Reserve richtig verwalten
Eine Reserve hilft nur, wenn sie auch eine Reserve bleibt. Legen Sie daher fest, wer über die Verwendung entscheidet. Führen Sie außerdem eine einfache Liste, in der jede Entnahme mit Grund, Betrag und Datum steht. Nachträge sollten Sie zudem stets schriftlich und vor der Ausführung freigeben. Ein klar geregelter Zahlungsplan nach Baufortschritt hilft zusätzlich, den Überblick zu behalten. Wie Sie außerdem Positionen im Angebot prüfen, zeigt der Ratgeber Kostenangebot richtig lesen. Und warum Pauschalwerte pro Quadratmeter oft täuschen, erklärt der Beitrag Sanierungskosten pro m².
Checkliste: Baukostenreserve festlegen
- Bestand untersuchen: Probeöffnungen, Feuchte- und Schadstoffprüfung vor der Budgetierung.
- Risikoliste: alle unklaren Bauteile mit Szenario und Kosten erfassen.
- Vertragsart prüfen: Festpreis, Aufmaß oder Regie beeinflussen das eigene Risiko.
- Reserve getrennt führen: eigener Budgetposten, nicht mit Wunschextras vermischen.
- Freigaberegel: wer darf ab welchem Betrag entscheiden?
- Dokumentation: jede Entnahme schriftlich festhalten.
- Finanzierung: Kredit und Förderung so planen, dass die Reserve mitfinanziert ist.
Häufige Fragen
Wie hoch sollte eine Baukostenreserve bei der Sanierung sein?
Eine feste Zahl gibt es nicht. Die Höhe richtet sich nach Gebäudealter, Untersuchungstiefe, Planungsstand und Vertragsart. Am besten bemessen Sie sie über eine Risikoliste.
Ist die Reserve in der ÖNORM vorgesehen?
Ja. Die ÖNORM B 1801-1 führt „Reserven“ als eigenen Kostenbereich 9, der zu den Errichtungskosten zählt.
Brauche ich bei einem Festpreis noch eine Reserve?
Meist ja, allerdings kleiner. Denn ein Festpreis deckt nur den vereinbarten Leistungsumfang ab. Unvorhergesehene Mängel am Bestand oder Änderungswünsche können trotzdem Nachträge auslösen.
Was passiert mit einer nicht verbrauchten Reserve?
Sie bleibt Ihr Geld. Gegen Projektende können Sie deshalb den Rest freigeben, etwa für Ausstattung oder als Rücklage für spätere Instandhaltung.
Finanziert die Bank die Baukostenreserve mit?
Das hängt von der Bank ab. Viele Banken sehen einen Puffer gern, weil er das Risiko einer Nachfinanzierung senkt. Klären Sie das deshalb schon beim Erstgespräch.
Passend dazu:
Quellen (Stand 19.11.2026)
- Wikipedia: ÖNORM B 1801-1 – Stufen der Kostenermittlung und Kostengliederung (abgerufen am 19.11.2026)
- Wikipedia: Kostenberechnung – erwartete Genauigkeit (abgerufen am 19.11.2026)
Hinweis: Dieser Ratgeber ersetzt keine Finanz- oder Rechtsberatung. Rechenbeispiele sind frei gewählt und keine Preisangaben.
{„@context“: „https://schema.org“, „@type“: „FAQPage“, „mainEntity“: [{„@type“: „Question“, „name“: „Wie hoch sollte eine Baukostenreserve bei der Sanierung sein?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Eine feste Zahl gibt es nicht. Die Höhe richtet sich nach Gebäudealter, Untersuchungstiefe, Planungsstand und Vertragsart. Am besten bemessen Sie sie über eine Risikoliste.“}}, {„@type“: „Question“, „name“: „Ist die Reserve in der ÖNORM vorgesehen?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Ja. Die ÖNORM B 1801-1 führt „Reserven“ als eigenen Kostenbereich 9, der zu den Errichtungskosten zählt.“}}, {„@type“: „Question“, „name“: „Brauche ich bei einem Festpreis noch eine Reserve?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Meist ja, allerdings kleiner. Denn ein Festpreis deckt nur den vereinbarten Leistungsumfang ab. Unvorhergesehene Mängel am Bestand oder Änderungswünsche können trotzdem Nachträge auslösen.“}}, {„@type“: „Question“, „name“: „Was passiert mit einer nicht verbrauchten Reserve?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Sie bleibt Ihr Geld. Gegen Projektende können Sie deshalb den Rest freigeben, etwa für Ausstattung oder als Rücklage für spätere Instandhaltung.“}}, {„@type“: „Question“, „name“: „Finanziert die Bank die Baukostenreserve mit?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Das hängt von der Bank ab. Viele Banken sehen einen Puffer gern, weil er das Risiko einer Nachfinanzierung senkt. Klären Sie das deshalb schon beim Erstgespräch.“}}]}
Schreibe einen Kommentar